




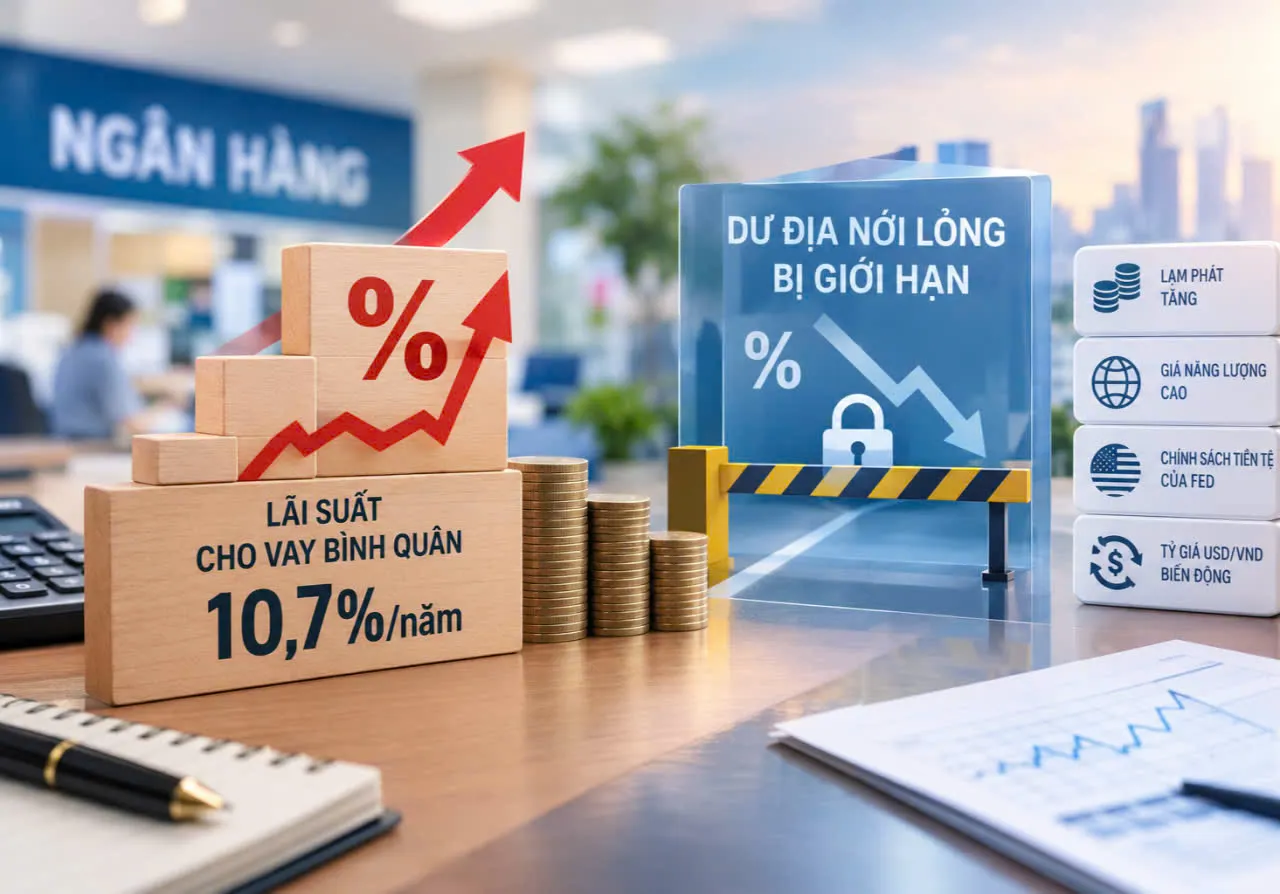
Lãi suất cho vay bình quân tăng lên 10,7%
Ngân hàng Nhà nước vừa công bố Diễn biến lãi suất của tổ chức tín dụng đối với khách hàng tháng 8/2026. Theo đó, cả lãi suất huy động và lãi suất cho vay đều tăng đáng kể.
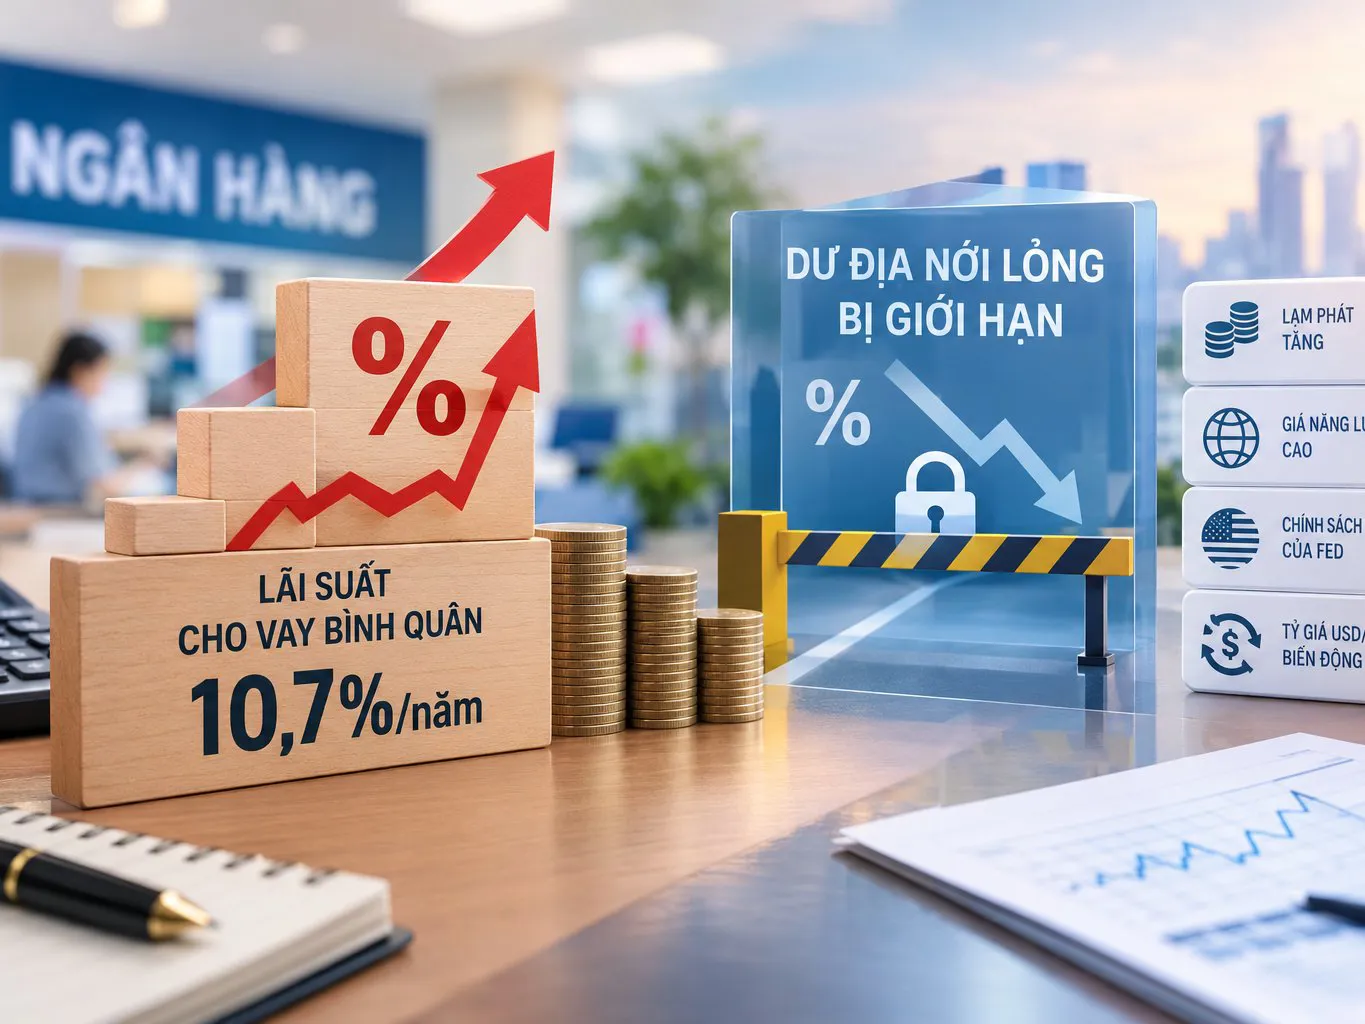
Cụ thể, lãi suất cho vay bình quân của nhóm ngân hàng thương mại nhà nước và nhóm ngân hàng thương mại cổ phần đối với các khoản cho vay mới và cũ còn dư nợ ở mức 8,4-10,7%/năm, tăng 0,2% so với tháng trước.
Lãi suất cho vay ngắn hạn bình quân bằng VND đối với lĩnh vực ưu tiên khoảng 4,0%/năm, bằng mức lãi suất cho vay ngắn hạn tối đa theo quy định của Ngân hàng Nhà nước. Con số này trong tháng 7 là 3,9%.
Cùng với đà đi lên của lãi suất cho vay là lãi suất huy động. Dữ liệu của Ngân hàng Nhà nước cho thấy lãi suất tiền gửi bằng VND bình quân của nhóm ngân hàng nhà nước và nhóm ngân hàng thương mại cổ phần đối với các khoản tiền gửi mới và cũ ở mức 0,1-0,2%/năm đối với tiền gửi không kỳ hạn và có kỳ hạn dưới 1 tháng; 4,1-4,6%/năm đối với tiền gửi có kỳ hạn từ 1 tháng đến dưới 6 tháng, không đổi so với kỳ trước.
Thế nhưng, ở kỳ hạn 6 tháng đến 12 tháng, lãi suất tăng 0,24% lên 6,5-8,0%/năm; lãi suất kỳ hạn từ trên 12 tháng đến 24 tháng cũng tăng 0,2% lên 6,1-7,6%/năm. Lãi suất kỳ hạn trên 24 tháng cũng có đà tăng tương tự và đạt 7,2-8,1%/năm.
Trên thị trường, lãi suất niêm yết có sự phân hóa khá mạnh giữa các ngân hàng và giữa từng kỳ hạn. Một số ngân hàng duy trì mức lãi suất trên 7%/năm ở các kỳ hạn trung và dài, trong khi những mức cao hơn có thể được áp dụng kèm điều kiện về số tiền gửi hoặc chương trình riêng. Chẳng hạn, khảo sát đầu tháng 9 cho thấy một số ngân hàng niêm yết trên 7%/năm ở kỳ hạn 6-24 tháng.
Diễn biến này cho thấy áp lực huy động vốn vẫn hiện hữu. Khi chi phí đầu vào của ngân hàng có xu hướng tăng, khả năng giảm sâu lãi suất cho vay cũng bị hạn chế, đặc biệt trong bối cảnh nhu cầu tín dụng vẫn ở mức cao.
Điều đáng chú ý là lãi suất cho vay bình quân 10,7%/năm không đồng nghĩa mọi khoản vay đều chịu mức lãi suất này. Đây là mức bình quân trong phạm vi các khoản vay được Ngân hàng Nhà nước thống kê, trong khi lãi suất thực tế còn phụ thuộc vào kỳ hạn, mục đích vay, tài sản bảo đảm, chất lượng tín dụng và chính sách của từng ngân hàng.
Dư địa nới lỏng bị giới hạn
Công ty chứng khoán Vndirect nhận định dư địa nới lỏng thêm của chính sách tiền tệ vẫn bị giới hạn bởi áp lực lạm phát có xu hướng gia tăng trở lại trong bối cảnh giá năng lượng thế giới duy trì ở mức cao do tác động từ xung đột Trung Đông.
Đồng thời, triển vọng thị trường có thể chịu tác động từ diễn biến chính sách tiền tệ của Cục Dự trữ liên bang Mỹ (Fed). Trong kịch bản Fed phát tín hiệu sẵn sàng tăng lãi suất nhiều lần, áp lực lên tỷ giá USD/VND và mặt bằng lãi suất ngắn hạn có thể gia tăng, qua đó tạo thêm thách thức cho công tác điều hành thanh khoản và ổn định thị trường tiền tệ.
Ngược lại, theo Vndirect nếu Fed duy trì lãi suất hoặc tăng lãi suất nhưng đi kèm thông điệp thận trọng (tăng lãi suất từng bước phụ thuộc dữ liệu), áp lực lên tỷ giá có thể chỉ ở mức vừa phải. Khi đó, tác động lan tỏa tới chính sách tiền tệ, thanh khoản hệ thống và mặt bằng lãi suất trong nước sẽ được hạn chế đáng kể.
“Trong bối cảnh rủi ro bên ngoài vẫn hiện hữu, kỳ vọng mặt bằng lãi suất huy động hạ nhiệt rõ nét có thể phải lùi sang đầu năm 2027, khi áp lực từ môi trường quốc tế suy giảm và điều kiện điều hành chính sách trở nên thuận lợi hơn”, Vndirect bình luận.
Điều này cũng lý giải vì sao kỳ vọng lãi suất huy động giảm mạnh trong thời gian ngắn đang trở nên khó khăn hơn. Khi áp lực tỷ giá, lạm phát và chi phí vốn cùng xuất hiện, dư địa để hạ thêm lãi suất điều hành hoặc thúc đẩy mặt bằng lãi suất thị trường đi xuống không còn quá lớn.
Trong ngắn hạn, vì vậy, mặt bằng lãi suất có thể tiếp tục phân hóa thay vì đồng loạt giảm. Người gửi tiền có thể tiếp tục được hưởng mức lãi suất tương đối cao ở một số kỳ hạn, trong khi người đi vay phải đối mặt với chi phí vốn chưa thể giảm nhanh.
Đây cũng là yếu tố cần được theo dõi sát đối với thị trường bất động sản và chứng khoán. Lãi suất cho vay duy trì ở mức cao sẽ làm tăng chi phí sử dụng đòn bẩy, trong khi lãi suất tiền gửi hấp dẫn hơn có thể khiến dòng tiền thận trọng hơn trước các tài sản có mức độ biến động cao.
Như vậy, bài toán của chính sách tiền tệ trong những tháng cuối năm không chỉ là giảm lãi suất để hỗ trợ tăng trưởng, mà còn phải giữ cân bằng với mục tiêu kiểm soát lạm phát, ổn định tỷ giá và bảo đảm an toàn hệ thống ngân hàng.
 Tiêu điểm



Bình luận bài viết