



Lãi suất giảm tới 1%
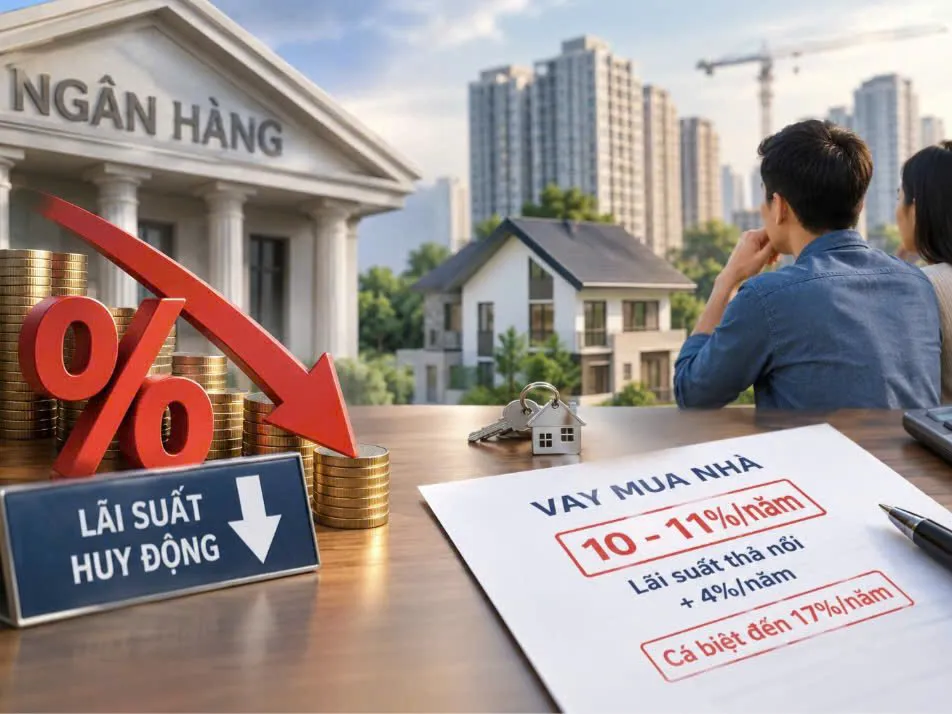
Giữa tháng 10, Ngân hàng Nhà nước đã chỉ đạo hệ thống ngân hàng giảm lãi suất huy động. Lập tức toàn hệ thống đưa ra các chính sách giảm lãi suất huy động từ 0,5 điểm %, có ngân hàng giảm đến 1 điểm %. Ghi nhận đầu tháng 11, nhiều ngân hàng đặt lãi suất tiền gửi quanh mức 8-9%/năm.
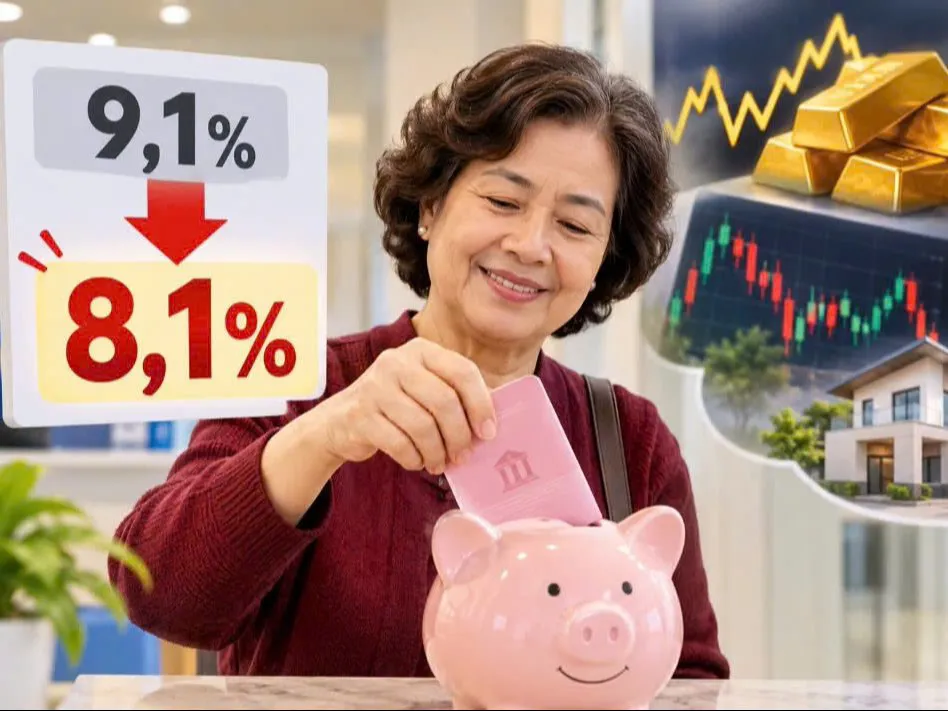
Ngày 6/11, bà Lệ Huyền (Bạch Mai, Hà Nội) đáo hạn một sổ tiết kiệm tại Ngân hàng TMCP Sài Gòn Hà Nội (SHB). Bà thường gửi với kỳ hạn 6 tháng. Ở kỳ trước, lãi suất mà bà được hưởng là 9,1%/năm nhưng hiện tại chỉ còn 8,1%. Bà chia sẻ bà được giao dịch viên thông báo mức cao nhất tại ngân hàng này là 8,7%/năm nhưng áp dụng cho các khoản tiền gửi giá trị lớn.
Lãi suất huy động giảm tới 1%/năm nhưng vẫn được nhiều khách hàng ưu tiên vì độ rủi ro thấp.
Trong khi đó, ông Đào Quân (Hoàn Kiếm, Hà Nội) cũng mới đổi sổ tại Ngân hàng TMCP Phát triển TP HCM (HDBank). Lãi suất ông được hưởng là 8,9%/năm, thấp hơn 0,5% so với con số 9,4% của kỳ trước. Tuy nhiên, do ông bỏ thêm tiền để nâng giá trị khoản tiền gửi lên nên lãi suất được trả 9%/năm. Ông Quân cho biết ông được thông báo rằng 9%/năm là mức cao nhất tại nhà băng này.
Riêng Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank), vốn thường được coi là “Ngân hàng có lãi suất huy động cao nhất Việt Nam”, nhà băng này vẫn áp mức lãi suất tiền gửi đến 10%/năm đối với khách hàng gửi tại quầy từ 2.000 tỷ đồng trở lên, áp dụng cho kỳ hạn 12 tháng và 13 tháng, lĩnh lãi cuối kỳ.
Gửi tiết kiệm vẫn được ưu tiên
Dù lãi suất huy động đã giảm khoảng 0,5-1 điểm phần trăm, nhiều khách hàng vẫn chưa có ý định chuyển tiền sang các kênh đầu tư khác.
Bà Lệ Huyền cho biết, trong bối cảnh giá vàng và thị trường chứng khoán biến động mạnh, bà sẽ chọn gửi tiền tiết kiệm dù lãi suất đã giảm.
“Gửi tiết kiệm tuy lãi suất thấp hơn trước nhưng ít nhất mình biết chắc sau 6 tháng sẽ nhận được bao nhiêu tiền lãi. Các kênh khác có thể kiếm được nhiều hơn nhưng cũng có khả năng thua lỗ. Tôi không muốn mạo hiểm với khoản tiền tích lũy của mình”, bà Huyền chia sẻ.
Cùng quan điểm, ông Đào Quân cho rằng mức lãi suất 8-9%/năm hiện nay vẫn là con số rất cao nếu so với mặt bằng lãi suất tiết kiệm trong nhiều năm trước. Ông cho biết, dù lãi suất đã giảm nhưng mức sinh lời này vẫn đủ sức hấp dẫn để giữ chân người gửi tiền, nhất là những người ưu tiên bảo toàn vốn hơn là tìm kiếm lợi nhuận đột biến.
Theo ông Quân, các kênh đầu tư khác cũng không thực sự dễ dàng. Giá vàng biến động mạnh sau những đợt tăng nóng, chứng khoán có những phiên tăng giảm khó đoán, trong khi bất động sản cần số vốn lớn và khả năng thanh khoản không phải lúc nào cũng đảm bảo. Vì vậy, việc chuyển toàn bộ tiền tiết kiệm sang các kênh này chưa chắc mang lại hiệu quả tốt hơn.
“Lãi suất 8-9%/năm không phải thấp. Nếu gửi 1 tỷ đồng, mỗi năm vẫn có thể thu về 80-90 triệu đồng tiền lãi, tương đương khoảng 6,7-7,5 triệu đồng mỗi tháng. Trong khi đó, đầu tư vàng hay chứng khoán không thể chắc chắn tháng nào cũng có khoản thu nhập như vậy. Tôi vẫn ưu tiên gửi ngân hàng, ít nhất là với phần tiền chưa có kế hoạch sử dụng”, ông Quân nói.
Thực tế, quyết định tiếp tục gửi tiết kiệm của một bộ phận khách hàng cho thấy sức hấp dẫn của kênh đầu tư này không chỉ nằm ở mức lãi suất mà còn ở tính ổn định và khả năng dự đoán dòng tiền. Khi các thị trường tài sản vẫn biến động, lãi suất 8-9%/năm vẫn tạo ra lợi thế đáng kể đối với những người có khẩu vị rủi ro thấp.
 Tiêu điểm


Bình luận bài viết