Tín dụng đang dịch chuyển từ chủ đầu tư bất động sản sang xây dựng và bán lẻ, trong khi tốc độ cho vay mua nhà tiếp tục chậm lại.
Tín dụng bất động sản dịch chuyển sang xây dựng và bán lẻ
Theo báo cáo mới về ngành ngân hàng của Bộ phận Nghiên cứu của Công ty chứng khoán SSI (SSI Research), một trong những thay đổi đáng chú ý nhất trong bức tranh tín dụng ngân hàng quý III/2026 là sự dịch chuyển dòng vốn trong chuỗi giá trị bất động sản.
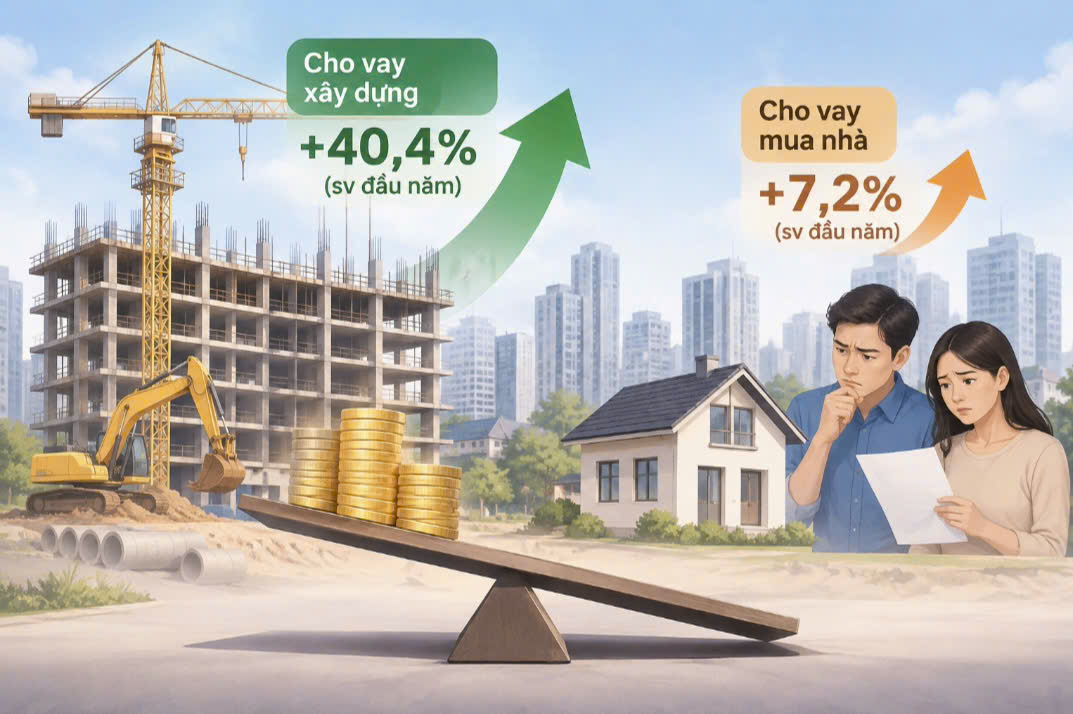
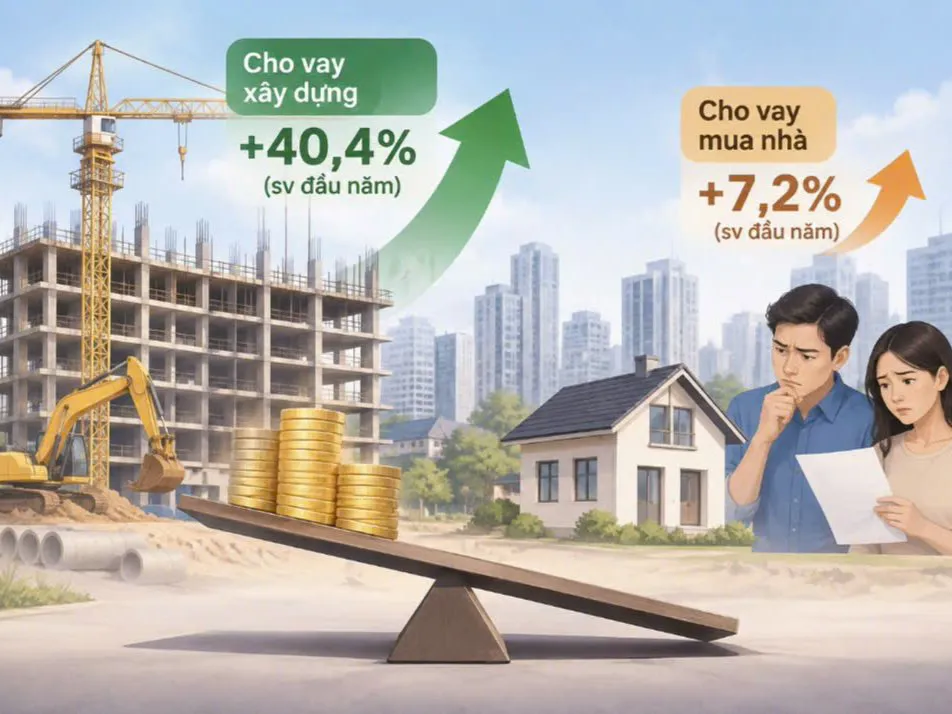
Ngành ngân hàng đã giảm tốc cho vay các chủ đầu tư, chuyển trọng tâm sang lĩnh vực xây dựng và bán lẻ. Tín dụng xây dựng tăng tới 40,4% so với đầu năm.
Theo thống kê tại các ngân hàng trong danh mục theo dõi, đến cuối quý III, tín dụng tăng 12,8% so với đầu năm và tăng 3,4% so với quý trước.
Trong quý III, tín dụng dịch chuyển sang xây dựng và bán lẻ.
Trong quý II/2026, các ngân hàng đã đẩy mạnh cho vay chủ đầu tư bất động sản. Nhóm khách hàng này chiếm khoảng 44% tổng tín dụng mới, cho thấy bất động sản vẫn là một trong những lĩnh vực được ưu tiên tiếp cận nguồn vốn ngân hàng.
Tuy nhiên sang quý III, dư nợ cho vay chủ đầu tư bất động sản đã giảm 0,2% so với quý trước. Một số ngân hàng thậm chí đã thu hẹp dư nợ ở phân khúc này, TCB giảm 5,4%, MSB giảm 5,7%, VIB giảm 6,4% và VPB giảm 1,6%.
Trái ngược với diễn biến trên, tín dụng dành cho lĩnh vực xây dựng tăng tới 17% trong quý III, tương đương khoảng 24% tổng tín dụng mới. Tính từ đầu năm, dư nợ cho vay xây dựng đã tăng 40,4%.
Đây là mức tăng trưởng rất đáng chú ý nếu đặt cạnh diễn biến gần như đi ngang của tín dụng dành cho các chủ đầu tư bất động sản. Nói cách khác, dòng vốn ngân hàng đang có sự dịch chuyển từ khâu phát triển dự án sang khâu triển khai và thi công công trình.
Sự dịch chuyển tín dụng thể hiện rõ nhất tại TCB. Trong quý III/2026, ngân hàng này tăng dư nợ cho vay xây dựng tới 50% so với quý trước, đưa mức tăng trưởng từ đầu năm lên 140%.
Cho vay mua nhà tiếp tục giảm tốc
Trái ngược với sự tăng trưởng mạnh của tín dụng xây dựng, dòng vốn dành cho người mua nhà tiếp tục có dấu hiệu chững lại. Theo SSI Research, trong quý III/2026, dư nợ cho vay mua nhà chỉ tăng 1,3% so với quý trước và tăng 7,2% so với đầu năm. Đây là mức tăng khá khiêm tốn nếu đặt trong bối cảnh tín dụng toàn hệ thống tại các ngân hàng được theo dõi đã tăng 12,8% từ đầu năm. ACB ghi nhận dư nợ cho vay mua nhà tăng 2,7% trong quý III, VPB tăng 2,8%, trong khi TCB gần như đi ngang.
Theo SSI Research, một trong những nguyên nhân quan trọng là mặt bằng lãi suất thả nổi cho vay mua nhà đã lên mức 12–15%/năm. Đây là mức chi phí vốn không nhỏ đối với những người có nhu cầu mua nhà bằng đòn bẩy tài chính. Đặc biệt, sau khi kết thúc thời gian ưu đãi, khoản trả nợ hàng tháng có thể tăng đáng kể, khiến người vay phải cân nhắc kỹ khả năng tài chính.
Bên cạnh lãi suất, nguồn cung nhà ở vừa túi tiền hạn chế cũng tiếp tục kìm hãm nhu cầu. Trong khi đó, giá bán tại nhiều dự án vẫn ở mức cao, khiến khoảng cách giữa thu nhập của người dân và giá nhà ngày càng trở thành rào cản đối với người mua để ở.
Diễn biến này tạo ra sự tương phản đáng chú ý trong cơ cấu tín dụng bất động sản. Một mặt, các ngân hàng đẩy mạnh cho vay xây dựng, với dư nợ tăng 40,4% so với đầu năm, mặt khác tín dụng mua nhà chỉ tăng 7,2%. Như vậy, dòng vốn đang tăng nhanh ở khâu tạo lập nguồn cung nhưng lại tăng chậm ở khâu hình thành nhu cầu mua sản phẩm.
Đây là vấn đề đáng quan tâm đối với thị trường bất động sản. Bởi hoạt động xây dựng có thể giúp các dự án được triển khai đúng tiến độ, nhưng để dòng vốn đầu tư thực sự phát huy hiệu quả, sản phẩm cuối cùng vẫn cần được thị trường hấp thụ. Nếu người mua nhà tiếp tục gặp khó khăn vì lãi suất cao và giá nhà vượt khả năng chi trả, quá trình chuyển hóa nguồn cung thành doanh thu và dòng tiền của doanh nghiệp sẽ không dễ dàng.








Bình luận bài viết