



Thị trường thương mại điện tử (TMĐT) Việt Nam đang chứng kiến những thay đổi đáng kể về thị phần giữa các nền tảng lớn. Sau nhiều năm duy trì vị trí dẫn đầu, Shopee đang chịu sức ép cạnh tranh ngày càng lớn từ TikTok Shop, nền tảng mới gia nhập thị trường Việt Nam từ năm 2022 nhưng liên tục ghi nhận tốc độ tăng trưởng cao.
Sự phát triển nhanh chóng của TikTok Shop cũng khiến thị trường TMĐT Việt Nam ngày càng tập trung vào hai nền tảng lớn, trong khi Lazada và Tiki chỉ còn nắm giữ thị phần khiêm tốn.
Theo báo cáo thị trường TMĐT Việt Nam quý III/2026 do YouNet ECI công bố, tổng giá trị giao dịch hàng hóa (GMV) trên các nền tảng TMĐT trong 9 tháng đầu năm đạt 411.800 tỷ đồng, tăng 22% so với cùng kỳ năm 2025.
Trong đó, riêng quý III/2026, GMV toàn thị trường đạt khoảng 147.000 tỷ đồng, tăng 27% so với cùng kỳ. Tốc độ tăng trưởng này cao hơn mức 19% ghi nhận trong nửa đầu năm, cho thấy hoạt động mua sắm trực tuyến tiếp tục mở rộng.
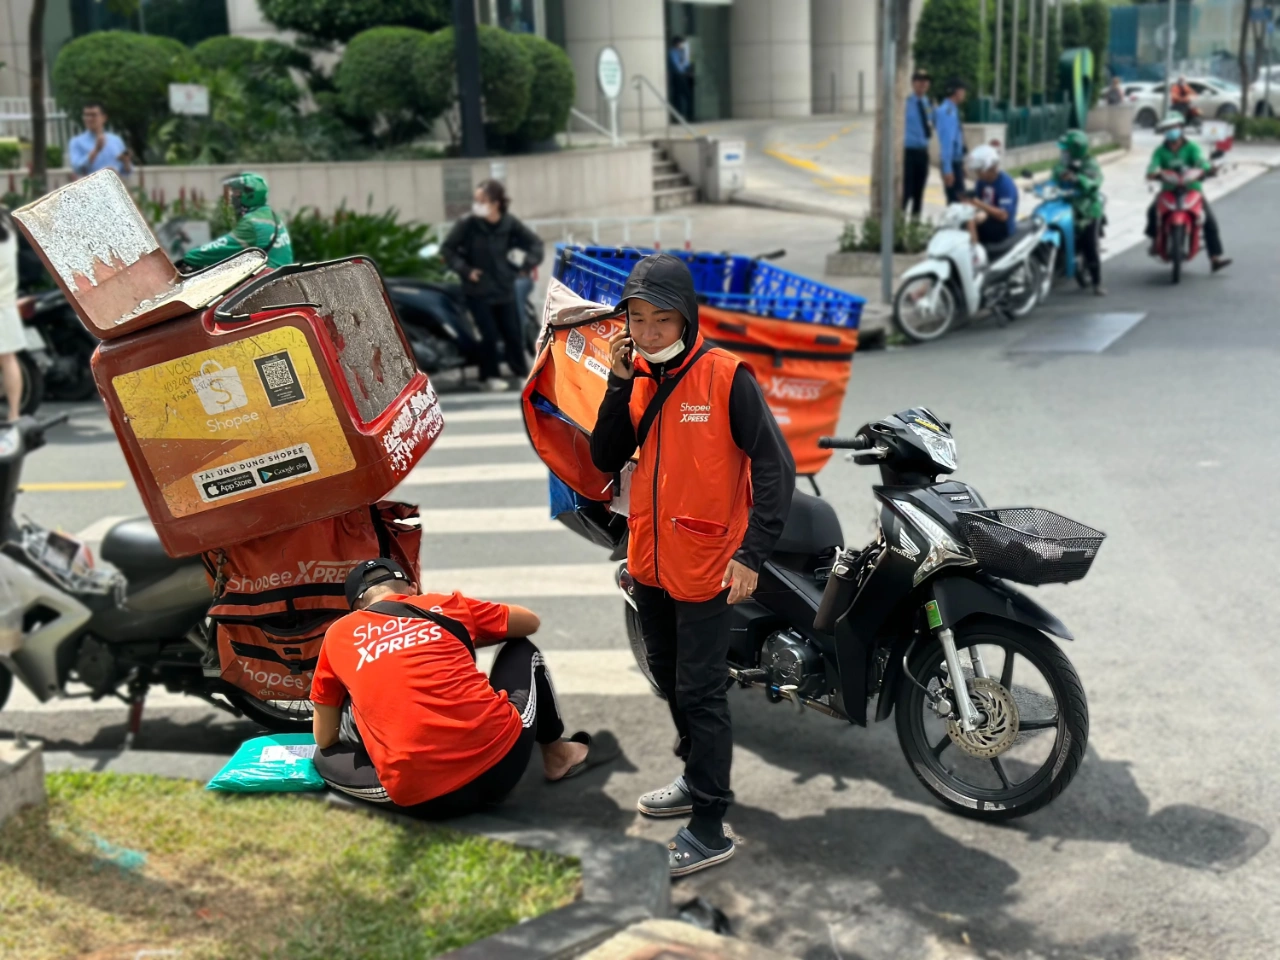
Đáng chú ý, cuộc cạnh tranh giữa Shopee và TikTok Shop đang có sự thay đổi rõ rệt. Trong 9 tháng đầu năm, GMV của Shopee tăng 12% so với cùng kỳ, trong khi TikTok Shop đạt mức tăng trưởng 38%, cao hơn gấp ba lần đối thủ.
Nhờ tốc độ tăng trưởng vượt trội, TikTok Shop tiếp tục gia tăng thị phần lên 45%, trong khi Shopee vẫn dẫn đầu với 53%. Hai nền tảng hiện chiếm tổng cộng 98% thị phần GMV, đồng nghĩa Lazada, Tiki và các nền tảng còn lại chỉ chia nhau khoảng 2%.
Riêng trong quý III, khoảng cách GMV giữa TikTok Shop và Shopee chỉ còn khoảng 4.300 tỷ đồng. Đây là mức chênh lệch khá nhỏ so với quy mô giao dịch của hai nền tảng, phản ánh khả năng cạnh tranh ngày càng lớn của TikTok Shop trên thị trường bán lẻ trực tuyến.
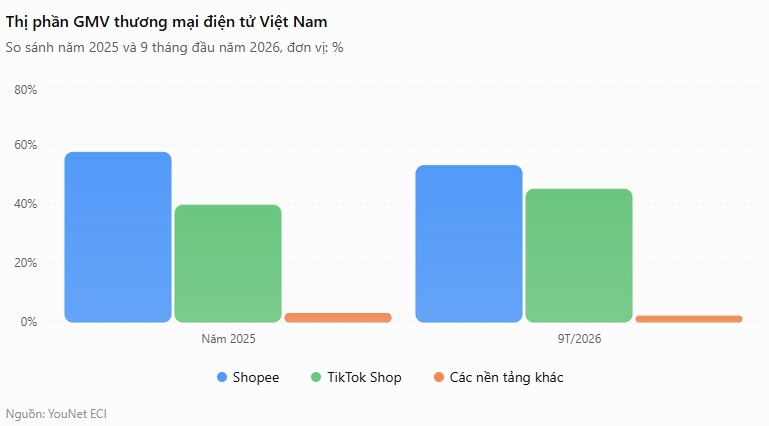
Trước đó, năm 2025, Shopee vẫn nắm giữ 57,5% thị phần với GMV khoảng 263.500 tỷ đồng, còn TikTok Shop đạt 181.500 tỷ đồng, tương ứng 39,6%. Như vậy, chỉ sau 9 tháng đầu năm 2026, khoảng cách thị phần giữa hai nền tảng đã tiếp tục được rút ngắn đáng kể.
Một trong những lợi thế của TikTok Shop là mô hình kết hợp giữa nội dung giải trí và mua sắm trực tuyến. Thông qua các phiên livestream, video giới thiệu sản phẩm và hoạt động tiếp thị liên kết, nền tảng này có thể tiếp cận người tiêu dùng ngay trong quá trình họ xem nội dung, thay vì chủ yếu dựa vào nhu cầu tìm kiếm sản phẩm như mô hình TMĐT truyền thống.
Dù vậy, Shopee vẫn duy trì vị trí dẫn đầu về quy mô giao dịch. Với thị phần 53%, nền tảng này tiếp tục có lợi thế về lượng khách hàng và hệ thống nhà bán hàng đã được phát triển trong nhiều năm. Việc TikTok Shop có thể vượt Shopee hay không sẽ phụ thuộc vào khả năng duy trì tốc độ tăng trưởng trong các quý tiếp theo.
Cùng với cuộc cạnh tranh thị phần, thị trường TMĐT Việt Nam cũng ghi nhận những thay đổi trong hành vi mua sắm của người tiêu dùng. Khảo sát của YouNet ECI cho thấy tâm lý chi tiêu trực tuyến đã cải thiện trong quý III/2026, tạo điều kiện thuận lợi cho các nền tảng tiếp tục tăng trưởng vào giai đoạn cuối năm.
Cụ thể, Chỉ số Niềm tin người tiêu dùng trực tuyến (eCCI) tăng lên 141 điểm trong quý III, so với mức 122 điểm của quý trước. Có 58% người được khảo sát đánh giá tích cực về thu nhập hiện tại, cao hơn mức 45% ghi nhận trong quý II. Đồng thời, 69% kỳ vọng thu nhập sẽ cải thiện trong thời gian tới.
Xu hướng gia tăng chi tiêu thể hiện rõ ở các nhóm khách hàng trẻ. Khoảng 70% người tiêu dùng thuộc thế hệ Millennials và 65% thuộc Gen Z cho biết có kế hoạch tăng chi tiêu mua sắm trực tuyến trong quý IV/2026.
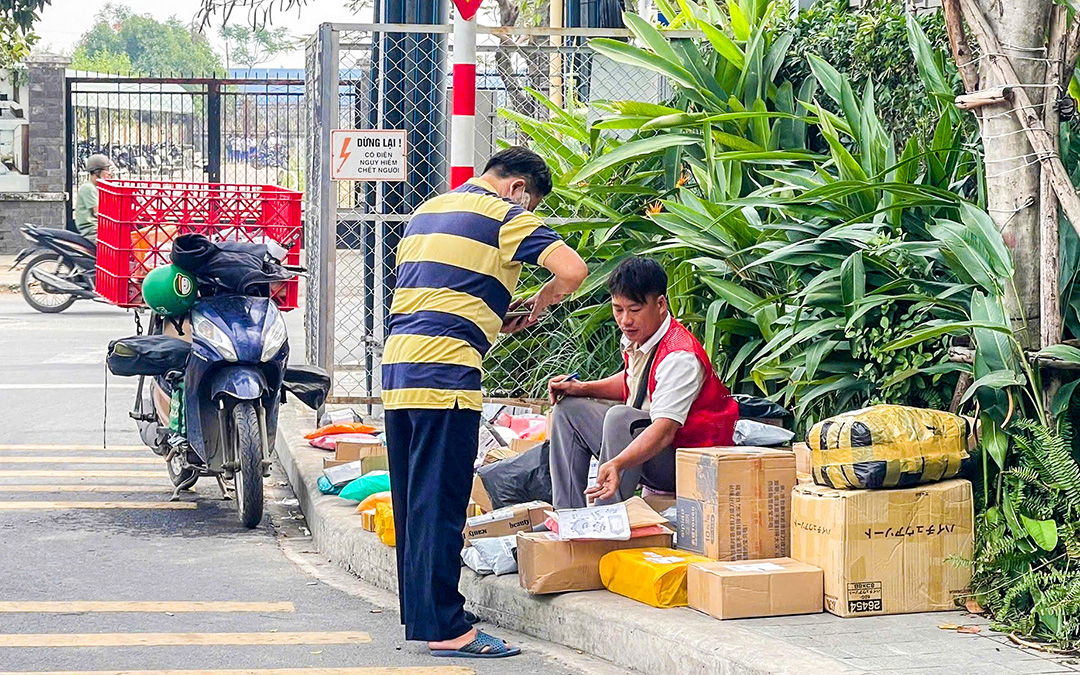
Tuy nhiên, giá bán và các chương trình khuyến mãi không còn là những yếu tố duy nhất tác động đến quyết định mua hàng. Khảo sát ghi nhận 74% người tiêu dùng ưu tiên chất lượng sản phẩm, tăng mạnh so với mức 53% trong quý II. Trong khi đó, tỷ lệ quan tâm đến giá bán đạt 67%.
Sự thay đổi này đặt ra yêu cầu cao hơn đối với các nhà bán hàng trên sàn TMĐT. Bên cạnh việc duy trì mức giá cạnh tranh, doanh nghiệp cần chú trọng chất lượng sản phẩm, uy tín thương hiệu và dịch vụ sau bán hàng để giữ chân khách hàng.
Theo ông Nguyễn Phương Lâm, Giám đốc Bộ phận Tư vấn và Phân tích thị trường YouNet ECI, các thương hiệu cần lựa chọn sản phẩm và mức giá phù hợp, đồng thời sử dụng dữ liệu thị trường để đánh giá hiệu quả kinh doanh. Việc liên tục giảm giá hoặc gia tăng doanh số chưa chắc mang lại hiệu quả nếu chi phí bán hàng tăng cao.
Ở góc độ ngành hàng, nhóm hàng tiêu dùng nhanh (FMCG) ghi nhận mức tăng trưởng GMV 26% trong 9 tháng đầu năm, riêng quý III tăng 36%, cao nhất trong các nhóm ngành được theo dõi. Trong khi đó, thời trang và phụ kiện tăng trưởng 22%, chiếm 28% thị phần GMV; nhóm làm đẹp tăng 17%, chiếm 13%.
Những diễn biến này cho thấy dư địa tăng trưởng của TMĐT Việt Nam vẫn còn lớn, đặc biệt ở các ngành hàng phục vụ nhu cầu tiêu dùng thường xuyên. Tuy nhiên, khi thị phần ngày càng tập trung vào Shopee và TikTok Shop, cuộc cạnh tranh giữa hai nền tảng được dự báo sẽ tiếp tục gia tăng trong thời gian tới.
YouNet ECI dự báo sức mua trên các nền tảng TMĐT trong quý IV/2026 có thể tăng trên 20% so với cùng kỳ năm trước, nhờ nhu cầu mua sắm cuối năm và kỳ vọng thu nhập của người tiêu dùng cải thiện.
 Tiêu điểm


Bình luận bài viết