Sáng 14/10, Batdongsan.com.vn tổ chức sự kiện trực tuyến “Toàn cảnh thị trường bất động sản quý III/2026” với hơn 600 khách tham dự. Báo cáo cho thấy thị trường đang trải qua giai đoạn điều chỉnh sau thời kỳ tăng giá, trong khi thanh khoản vẫn chịu áp lực và tâm lý người mua còn thận trọng. Trong bối cảnh đó, chung cư tiếp tục là phân khúc nổi bật về mức độ quan tâm, còn dòng tiền ngày càng hướng đến những sản phẩm phù hợp với khả năng chi trả và nhu cầu thực.
Giá điều chỉnh, thanh khoản vẫn chịu áp lực
Theo dữ liệu Batdongsan.com.vn, trong quý III/2026, giá rao bán bất động sản trên cả nước tiếp tục có xu hướng điều chỉnh, trong khi giá thuê phổ biến tương đối ổn định. Hoạt động giao dịch có dấu hiệu cải thiện nhẹ so với quý trước, nhưng thị trường chưa thực sự thoát khỏi trạng thái thận trọng.
Khảo sát 530 môi giới bất động sản cho thấy, 48% người được hỏi ghi nhận lượng giao dịch giảm mạnh trên 50% so với quý II/2026, thấp hơn mức 50% của quý trước. Diễn biến này cho thấy áp lực thanh khoản vẫn hiện hữu, dù tốc độ suy giảm đã phần nào chững lại.
Tâm lý quan sát tiếp tục chi phối quyết định xuống tiền. Có tới 63% môi giới đánh giá người mua vẫn đang cân nhắc kỹ trước khi giao dịch. Những rào cản đáng chú ý gồm lãi suất vay còn cao, lo ngại về biến động chính sách và quy hoạch, hạn chế dòng tiền cũng như khoảng cách giữa giá bán với khả năng chi trả.
Trong số các yếu tố khiến khách hàng đắn đo, lãi suất vay cao được 46% môi giới đề cập; lo ngại về chính sách và quy hoạch chiếm 32%, trong khi 25% cho rằng dòng tiền hạn chế là một trở ngại lớn.
Những số liệu này phản ánh thực tế rằng nhu cầu tìm kiếm bất động sản chưa đồng nghĩa với khả năng chuyển hóa thành giao dịch. Người mua ngày càng cân nhắc kỹ về giá, phương án tài chính và tính phù hợp của sản phẩm trước khi đưa ra quyết định.
Chung cư tiếp tục dẫn dắt nhu cầu
Giữa bức tranh thị trường còn nhiều thận trọng, chung cư nổi lên là loại hình có sức hút tốt hơn các phân khúc còn lại. Trong quý III/2026, chung cư chiếm 37% tổng mức độ quan tâm đối với bất động sản bán trên cả nước, vượt đất nền với 24% và nhà riêng với 21%.
Đáng chú ý, 36% môi giới đánh giá chung cư là loại hình có tiềm năng tốt nhất trong sáu tháng tiếp theo, tiếp đến là nhà riêng với 32%. Kết quả này cho thấy căn hộ tiếp tục giữ vị trí đáng chú ý trong lựa chọn của người mua, dù thị trường chưa phục hồi đồng đều.
Một xu hướng khác là sự gia tăng quan tâm đối với bất động sản sơ cấp. Tỷ trọng mức độ quan tâm dành cho phân khúc này tăng từ 16% lên 28% trong khoảng hai năm trở lại đây. Theo cách phân loại của báo cáo, bất động sản sơ cấp gồm chung cư và biệt thự sơ cấp, trong khi thị trường thứ cấp bao gồm các loại hình còn lại.
Diễn biến này cho thấy sản phẩm từ chủ đầu tư đang thu hút sự chú ý lớn hơn. Các chính sách chiết khấu, hỗ trợ lãi suất, ân hạn gốc và lãi, cùng tiến độ thanh toán linh hoạt trở thành những yếu tố có thể tác động đáng kể đến quyết định mua.
Tuy nhiên, sức hút của thị trường sơ cấp không đồng nghĩa người mua sẵn sàng chấp nhận mọi mức giá. Trong bối cảnh lãi suất và dòng tiền vẫn là những rào cản chính, khả năng tiếp cận tài chính và giá trị thực tế của sản phẩm tiếp tục giữ vai trò quan trọng.
Hà Nội: Chung cư giữ sức hút, giá thứ cấp điều chỉnh sâu hơn
Tại Hà Nội, giá rao bán bất động sản tiếp tục hạ nhiệt nhưng tốc độ giảm đã chậm lại, trong khi tình hình giao dịch có dấu hiệu cải thiện so với quý II/2026. Tỷ lệ môi giới ghi nhận lượng giao dịch giảm mạnh trên 50% giảm từ 59% xuống 52%; nhóm ghi nhận giao dịch ổn định tăng từ 10% lên 16%.
Chung cư tiếp tục chiếm ưu thế trong cơ cấu tìm kiếm, với tỷ trọng mức độ quan tâm đạt 52%. Trong khi đó, đất nền chiếm 13% và nhà riêng chiếm 18%.
So với quý trước, giá rao bán chung cư giảm 5%, đất nền giảm 10% và biệt thự giảm 3%; nhà riêng nhìn chung đi ngang. Mặt bằng giá có sự điều chỉnh, nhưng mức độ biến động khác nhau giữa các loại hình và khu vực.
Đáng chú ý, thị trường chung cư Hà Nội phân hóa rõ giữa sơ cấp và thứ cấp. Tính từ đầu năm đến tháng 9/2026, chỉ số giá rao bán chung cư thứ cấp giảm 15%, mạnh hơn mức giảm 9% của phân khúc sơ cấp. Dù vậy, chung cư thứ cấp vẫn chiếm khoảng 54% lượng giao dịch ước tính trong quý III, so với 46% của sơ cấp.
Ở thị trường thứ cấp, nhu cầu mua để ở chiếm ưu thế, với 83% theo khảo sát môi giới; nhu cầu đầu tư chiếm 17%. Người mua có xu hướng tìm kiếm những căn hộ có mức giá phù hợp tại các khu vực đã điều chỉnh. Trong khi đó, ở thị trường sơ cấp, chiết khấu giá bán, hỗ trợ lãi suất và ân hạn gốc, lãi là những chính sách được đánh giá có tác động lớn đến quyết định mua.
Đối với nhà riêng, tâm lý chờ đợi vẫn phổ biến. Có 36% môi giới cho biết khách hàng tiếp tục trì hoãn giao dịch để quan sát thêm, 25% ghi nhận người mua mặc cả và chờ giá giảm, trong khi chỉ 18% cho biết khách hàng sẵn sàng chốt giao dịch khi tìm được sản phẩm phù hợp. Thông tin quy hoạch chi tiết được 44% môi giới kỳ vọng sẽ thúc đẩy phân khúc này phục hồi.
Ở phân khúc biệt thự, Hà Đông dẫn đầu mức độ quan tâm với 22%. Một số dự án ghi nhận giá rao bán giảm trong quý III, như Khu đô thị Thanh Hà giảm 16%, Văn Phú giảm 10% và Geleximco giảm 8% so với quý trước. Tuy nhiên, so với quý I/2024, giá rao bán tại các dự án này vẫn cao hơn khoảng 38-44%.
TP HCM: Nhu cầu dịch chuyển về khu vực vệ tinh
Tại TP HCM, chung cư tiếp tục dẫn dắt nhu cầu với tỷ trọng mức độ quan tâm đạt 38%, tăng 3 điểm phần trăm so với quý trước. Ngược lại, mức độ quan tâm đối với nhà riêng giảm từ 35% xuống 31%; đất nền giữ mức 14%, nhà mặt phố chiếm 11% và biệt thự chiếm 6%.
Mặt bằng giá rao bán nhìn chung tương đối ổn định nhưng có sự phân hóa giữa các loại hình. Trong quý III/2026, giá rao bán chung cư giảm 1%, còn 69 triệu đồng/m²; đất nền giảm 3%, còn 61 triệu đồng/m²; biệt thự giảm 3%, còn 151 triệu đồng/m². Ngược lại, nhà riêng tăng 1%, lên 117 triệu đồng/m², trong khi nhà mặt phố tăng 2%, đạt 200 triệu đồng/m².
Một điểm đáng chú ý là nhu cầu chung cư ngày càng dịch chuyển về các thị trường vệ tinh. Trong cơ cấu tìm kiếm bất động sản ngoài TP HCM cũ, tỷ trọng quan tâm dành cho Bình Dương tăng từ 9% trong quý I/2024 lên 30% vào quý III/2026. Tỷ trọng quan tâm đối với chung cư tại khu vực này cũng tăng từ 31% lên 38%, trong khi đất nền giảm từ 41% xuống 33%.
Xu hướng gia tăng tìm kiếm căn hộ còn xuất hiện tại Long An cũ và Đồng Nai, cùng tăng từ 3% lên 8%. Những diễn biến này cho thấy chung cư tại các khu vực vệ tinh ngày càng hiện diện rõ hơn trong lựa chọn của người tìm mua bất động sản.
Hạ tầng giao thông tiếp tục là một yếu tố đáng chú ý. Giá rao bán căn hộ trong bán kính 1 km dọc tuyến Metro số 1 và Xa lộ Hà Nội tăng từ 30,6 triệu đồng/m² năm 2016 lên 72,9 triệu đồng/m² năm 2026, tương đương gần 2,4 lần. Riêng năm 2025, sau khi Metro số 1 đi vào vận hành, giá rao bán tại khu vực này tăng khoảng 30% so với năm trước.
Trong khi đó, thị trường nhà riêng thể hiện sự lệch pha cung - cầu theo mức giá. Nhà riêng dưới 5 tỷ đồng chiếm 37% tổng mức độ quan tâm, nhưng chỉ chiếm 22% lượng tin đăng chào bán. Ngược lại, nhóm giá từ 5-10 tỷ đồng chiếm 59% lượng tin đăng nhưng chỉ thu hút 45% mức độ quan tâm.
Sự chênh lệch này cho thấy nhu cầu đối với nhà riêng có mức giá vừa phải vẫn đáng kể, trong khi nguồn hàng chào bán tập trung nhiều hơn ở phân khúc giá cao. Đây cũng là một trong những yếu tố cần lưu ý khi đánh giá khả năng hấp thụ của thị trường.
Ở phân khúc nhà mặt phố, tỷ suất lợi nhuận cho thuê có xu hướng cải thiện. Trong quý III/2026, tỷ suất này đạt 2,3% tại khu vực trung tâm và 3,1% tại khu vực cận trung tâm, so với mức khoảng 1,9% vào đầu năm 2024. Dù vậy, hiệu quả khai thác cho thuê vẫn khác nhau tùy khu vực và mức giá đầu tư.
Đà Nẵng: Chung cư tăng sức hút, đất nền bước vào nhịp điều chỉnh
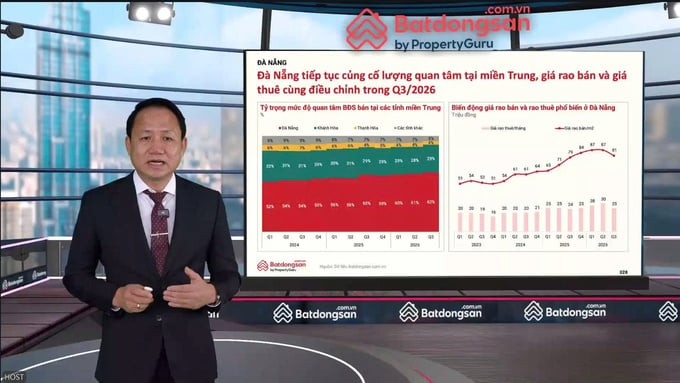
Tại miền Trung, Đà Nẵng tiếp tục là thị trường thu hút sự quan tâm lớn nhất đối với bất động sản bán. Tỷ trọng mức độ quan tâm dành cho thành phố tăng từ 52% trong quý I/2024 lên 62% vào quý III/2026, vượt Khánh Hòa với 29% và Thanh Hóa với 4%.
Tuy nhiên, sau giai đoạn tăng trưởng, thị trường đang bước vào nhịp điều chỉnh. Trong quý III/2026, giá rao bán chung cư giảm 1%, còn 67 triệu đồng/m²; đất nền và nhà riêng cùng giảm 7%, lần lượt còn 78 triệu đồng/m² và 82 triệu đồng/m². Nhà mặt phố giảm 7%, xuống 137 triệu đồng/m², trong khi biệt thự đi ngang ở mức 100 triệu đồng/m².
Đất nền vẫn là loại hình được quan tâm nhiều nhất tại Đà Nẵng, chiếm 45% tổng mức độ quan tâm, nhưng tỷ trọng này đã giảm từ 56% vào quý III/2025. Ngược lại, chung cư tăng tỷ trọng quan tâm từ 12% trong quý I/2024 lên 24% trong quý III/2026.
Phân khúc chung cư còn ghi nhận lợi suất cho thuê tương đối tích cực. Theo báo cáo, giá rao bán căn hộ tại Đà Nẵng tăng từ 46 triệu đồng/m² trong quý I/2024 lên 67 triệu đồng/m² trong quý III/2026, tương đương mức tăng khoảng 46%. Tỷ suất lợi nhuận cho thuê đạt 4,5%, với giá rao bán phổ biến khoảng 4,2 tỷ đồng/căn và giá thuê khoảng 17 triệu đồng/tháng.
Động lực du lịch góp phần tạo cơ sở cho nhu cầu khai thác cho thuê căn hộ. Trong chín tháng đầu năm 2026, lượng khách du lịch đến Đà Nẵng cũ đạt khoảng 15,8 triệu lượt, trong đó có 7,7 triệu lượt khách quốc tế.
Trái với chung cư, đất nền đang chịu áp lực điều chỉnh sau thời gian tăng mạnh. Tại khu vực Đà Nẵng cũ, giá rao bán đất nền tăng từ 43 triệu đồng/m² trong quý I/2023 lên 84 triệu đồng/m² trong quý II/2026, sau đó giảm còn 78 triệu đồng/m² vào quý III/2026. Mức độ quan tâm tại Đà Nẵng cũ và Quảng Nam cũ cũng có xu hướng giảm sau khi đạt đỉnh vào quý III/2025.
Trong khi đó, nhà mặt phố vẫn ghi nhận mức tăng giá đáng kể trong dài hạn. Từ quý I/2025 đến quý III/2026, giá rao bán nhà mặt phố tại Đà Nẵng cũ tăng 29%, từ 106 triệu đồng/m² lên 137 triệu đồng/m². Đà tăng nổi bật tập trung tại các khu vực có lợi thế du lịch và vị trí ven biển như Ngũ Hành Sơn và Sơn Trà.
Dù mức độ quan tâm đối với một số loại hình vẫn duy trì, hoạt động giao dịch tại Đà Nẵng chưa thực sự khởi sắc. Khảo sát môi giới cho thấy lượng giao dịch giảm mạnh trên 50% so với quý trước vẫn được ghi nhận ở nhiều phân khúc, phản ánh khoảng cách giữa nhu cầu tìm kiếm và khả năng giao dịch thực tế.
Thị trường bước vào giai đoạn chọn lọc hơn
Bức tranh bất động sản quý III/2026 cho thấy thị trường đang điều chỉnh và phân hóa thay vì phục hồi đồng đều. Giá rao bán ở nhiều phân khúc đã hạ nhiệt, song thanh khoản vẫn chịu sức ép từ lãi suất, dòng tiền và tâm lý chờ đợi. Trong khi đó, chung cư tiếp tục nổi bật nhờ sức hút từ nhu cầu ở thực, các chính sách tài chính và xu hướng tìm kiếm sản phẩm tại những khu vực có mức giá phù hợp hơn.
Tại Hà Nội, sự phân hóa thể hiện rõ giữa chung cư sơ cấp và thứ cấp; tại TP HCM, nhu cầu căn hộ có xu hướng dịch chuyển về các thị trường vệ tinh; còn tại Đà Nẵng, chung cư duy trì sức hút và lợi suất cho thuê tích cực trong khi đất nền bước vào nhịp điều chỉnh.
Trong thời gian tới, diễn biến thị trường sẽ tiếp tục chịu ảnh hưởng bởi khả năng tiếp cận vốn, mặt bằng giá, tiến độ hạ tầng và thông tin quy hoạch. Với người mua, việc cân nhắc kỹ khả năng tài chính, nhu cầu sử dụng và hiệu quả khai thác sẽ có ý nghĩa quan trọng hơn trong bối cảnh thị trường ngày càng phân hóa.
Với thị trường nói chung, sự cải thiện về mức độ quan tâm chỉ thực sự có ý nghĩa khi chuyển hóa thành giao dịch và thanh khoản bền vững. Đây sẽ là yếu tố cần theo dõi để đánh giá mức độ phục hồi của bất động sản trong những quý tiếp theo.








Bình luận bài viết